(来源:国金证券第5小时)
30
星期四
2026年7月

上市上市:N欣兴 301677.SZ
中签结果:森合高科 920038.BJ *

申购+配售:合金转债 123278.SZ
申购+配售:振26转债 113709.SH
中签结果:特宝转债 118074.SH

认购:华安锦江商业REIT 508609

1、美联储7月FOMC会议决定,将联邦基金利率目标区间维持在3.5%至3.75%之间不变,为年内连续第五次“按兵不动”。投票结果显示,美联储内部鹰派分歧明显加大,9名票委赞成维持利率不变,3人反对,主张加息25个基点。美联储主席沃什在新闻发布会释放中性偏鹰基调,明确2%通胀目标维持不变,拒绝抬高通胀容忍度,强调通胀回落是长期过程,单次利好通胀数据不足以确认下行趋势,保留后续进一步加息选项。美联储推进沟通框架改革,弱化前瞻性指引,利率决策高度依赖后续经济数据,9月议息会议成为重要观察节点。决议公布后全球金融市场剧烈震荡,美债收益率触底回升,美股全线收跌,黄金冲高回落。
2、美国总统特朗普接受采访时表示,在伊朗向美军发动导弹袭击后,美国将进行报复。特朗普称,美国将“狠狠打击”伊朗,伊朗将遭到“痛击”。特朗普还表示,并未排除进一步打击伊朗在该地区代理人的可能性。
3、韩国金融监管部门在股市连续大跌后加码稳定市场措施,拟限制散户参与个股杠杆ETF,包括设定持有杠杆ETF占其投资组合的比例上限,提高交易成本。韩国还将参考香港灵活杠杆制度等海外经验,推动建立紧急市场干预的法律依据。监管部门还将以最高警戒级别实施全天候市场监控。韩国财长具润哲对于在未经审慎考量下就推出单一股票杠杆ETF表示歉意。青瓦台政策室室长金容范表示,当前无需启动股市平准基金“救市”。周三韩国综合指数盘中一度跌超12%,连续两个交易日触发熔断,较历史高点累计下跌超过43%。
4、存储芯片巨头SK海力士第二季度营收79.3万亿韩元,同比增长257%;营业利润60.5万亿韩元,同比增长557%;净利润93.92万亿韩元,环比增长133%。SK海力士二季度业绩虽大幅增长,但仍低于市场预期。周三SK海力士股价重挫,盘中一度跌近20%,创史上最大跌幅,最终收跌9.61%。SK海力士预计下半年存储器需求增长势头仍将延续,已与10多家客户完成长期供货协议谈判,下半年将扩大生产HBM4。

1、商务部部长王文涛与英国商贸大臣雷诺兹举行视频通话,就中英经贸关系交换意见。王文涛表示,中方高度关注英钢国有化问题,敦促英方遵守相关国际规则,切实履行中英投资保护协定有关义务,审慎稳妥解决此事,为在英中资企业营造良好营商环境。
2、美国联邦通讯委员会以国家安全为由,宣布禁止进口人形机器人和电力逆变器。另外,美国防部将部分中国科研机构列入制裁清单。外交部发言人毛宁表示,中方将采取必要措施,坚定维护中国企业及科研机构的正当合法权益。
3、今年上半年中国社会物流总额181.1万亿元,同比增长5.1%,高于同期GDP增速0.4个百分点。分季度看,一、二季度分别增长6.2%、4.4%,总体呈现稳中有增的发展态势。
4、国家网信办就《反网络暴力法(征求意见稿)》公开征求意见。其中拟明确,对存在组织、煽动发布网暴信息,以及利用网暴活动实施营销炒作等情形的网络账号,网络服务提供者应当依法依约采取列入黑名单、禁止重新注册等处置措施。
5、《国家应对气候变化“十五五”规划》公布,明确到2030年,我国单位GDP二氧化碳排放较2025年降低17%,全国碳排放权交易市场覆盖行业单位产品二氧化碳排放比2025年下降3%左右。

1、A股震荡攀升,上证指数收涨0.4%报3828.47点,深证成指涨1.1%,创业板指涨1.55%,市场成交额2.31万亿元。大消费、大金融走强,端侧AI、固态电池概念股造好。半导体产业链持续下探,光刻机、存储芯片跌幅居前。脑机接口概念股下挫。
2、港股单边大涨,恒生指数涨1.96%报25807.92点,恒生科技指数涨2.84%,恒生中国企业指数涨2.22%。汽车股领涨,消费、电气设备板块涨幅居前。半导体板块逆势下挫。南向资金净卖出55.89亿港元,中芯国际、小米集团分别遭净卖出20亿港元、19亿港元。
3、资金借道ETF持续加码A股。Wind数据显示,7月以来,A股ETF已合计“吸金”超4200亿元。科创50ETF华夏累计“吸金”超348亿元居首,创业板ETF易方达、科创半导体ETF华夏分别累计净流入超293亿元、230亿元。

1、长江存储发布声明称,网传“美国专利商标局于7月28日裁定长江存储核心3D NAND专利全部19项权利要求无效”等信息,系严重误导性描述。2023年11月以来,长江存储在美国发起对美光科技公司的专利侵权诉讼,共涉及27项专利、295项专利权利主张,目前仍在审理中。
2、月之暗面Kimi已完成F轮融资,融资金额超35亿美元,投后估值涨至350亿美元。因超目标金额3倍多,本轮融资系提前关闭,原定8月开始的G轮(Pre-IPO轮)已提前开始,投前估值升至500亿美元。
3、美国最大电力公用事业公司NextEra Energy与资产管理巨头Brookfield宣布,计划投资约1000亿美元,在肯塔基州前铀浓缩基地建设AI数据中心园区,装机容量为1.8吉瓦。
4、美国政府将与七家公司签署意向书,依据《芯片与科学法案》提供8.74亿美元的联邦激励资金。作为交换,美国政府将持有每家公司少数股权。其中,格芯将获得最高3亿美元资金,Kepler最高获得2.45亿美元。
5、Momenta正式获得德国联邦机动车运输管理局(KBA)颁发许可,可在德国全国范围内的城市道路进行L4级自动驾驶测试。这也是中国企业首次在德国获得覆盖全国城市道路的L4测试资质。
6、Meta创始人马克·扎克伯格表示,美国政府不应为了在AI竞赛中占据优势而禁止中国AI模型。美国需要解决的是自身AI产业面临的系统性障碍,而不是试图阻止竞争对手进入市场。
7、为降低成本,德国汽车制造商宝马集团计划于2027年底前在全球裁减约8000个工作岗位,预计最终超过一半的裁减岗位将是在德国。

1、伊朗高级官员表示,伊朗已拒绝阿曼提出的联合管理霍尔木兹海峡航运的地区机制。伊朗还提出,通过海峡的船只的进出港航线中,一条须完全经过伊朗水域,另一条也须部分经过伊朗水域。
2、韩国央行表示,由于通胀压力仍然较高,且经济有望持续增长,有必要维持紧缩的货币政策。至于本地股市,由于三星电子等主要芯片制造商表现强劲,韩国央行认为下行风险将有限。
3、日本总务省发布数据显示,截至今年1月1日,日本国内人口数量约为1.1973亿,时隔42年再度低于1.2亿。该数字较上年减少91.67万,降幅创1968年开启调查以来新高。日本国内人口数量已连续17年下降。

1、美国三大股指全线收跌,道指跌2.19%报51594.14点,标普500指数跌1.52%报7316.15点,纳指跌1.74%报24442.94点。卡特彼勒跌近7%,高盛集团跌超5%,领跌道指。存储板块继续大跌,美光科技跌近10%,闪迪跌逾7%。万得美国科技七巨头指数跌1.28%,英伟达跌超3%,特斯拉跌近3%。SpaceX跌超3%。纳斯达克中国金龙指数涨1.73%,新东方涨超15%,理想汽车涨逾4%。
2、欧洲三大股指收盘涨跌不一,德国DAX指数跌0.01%报25460.48点;法国CAC40指数跌0.60%报8408.27点;英国富时100指数涨0.34%报10908.41点。中东地缘局势推高油价、美联储议息前市场情绪谨慎。
3、受半导体板块大跌拖累,韩国综合指数收盘跌5.98%,报5663.24点;权重股三星电子跌超5%,SK海力士跌近10%。日经225指数跌1.49%,报61434.19点;铠侠跌13.85%,7月以来已暴跌超57%;东京电子跌10.59%,软银集团跌6.95%。印度SENSEX30指数涨1.16%,报77654.60点。
4、摩根大通发布最新研报指出,自今年6月中旬以来韩国股市经历的大规模去杠杆化进程已接近尾声。综合来看,韩国股市目前的仓位状况已颇具吸引力,且具备估值偏低、盈利增长势头良好等优势。

1、美债收益率多数上涨,2年期美债收益率跌0.82个基点报4.271%,3年期美债收益率涨1.44个基点报4.323%,5年期美债收益率涨3.69个基点报4.403%,10年期美债收益率涨6.9个基点报4.673%,30年期美债收益率涨10.89个基点报5.197%。
2、美油主力合约收涨6.74%,报84.6美元/桶;布油主力合约涨7.35%,报88.11美元/桶。中东地缘局势升级,伊朗对驻中东美军发动突袭打破停火平静,美国表态将强硬回应并联合沙特展开反击,霍尔木兹海峡原油通行量骤降,船舶保险费用大幅上涨,也门胡塞武装持续袭击沙特能源设施并计划收取曼德海峡商船通行费,石油供应不确定性大幅抬升,同时美国上周原油库存大幅减少,降幅远超市场预期,共同支撑油价上涨。
3、国际贵金属期货普遍收涨,COMEX黄金期货涨0.66%报4065.50美元/盎司,COMEX白银期货涨0.64%报57.90美元/盎司。此次上涨源于美联储连续五次维持利率不变,内部分歧加剧带来政策不确定性,扰动市场资金情绪,叠加白银有刚需支撑,推升行情。
4、伦敦基本金属多数上涨,LME期镍涨1.00%报17140.0美元/吨,LME期铝涨0.92%报3176.5美元/吨,LME期锡涨0.50%报53850.0美元/吨,LME期铅涨0.13%报1897.0美元/吨,LME期锌跌0.11%报3573.0美元/吨,LME期铜跌0.46%报13622.0美元/吨。
5、周三在岸人民币对美元16:30收盘报6.7655,较上一交易日上涨19个基点,夜盘收报6.7630。人民币对美元中间价报6.7899,较上一交易日调升29个基点。

西部矿业:上半年净利润41.69亿元,同比增长123%
永鼎股份:控股子公司签订11.33亿元大功率激光器芯片采购订单
天智航:拟发行股份购买上海微创骨科62%股权,股票复牌
行云科技:子公司算力服务合同金额上调至30.53亿元增长201%
华锦股份:副总经理闫增辉被立案调查并实施留置措施
苏州天脉:拟收购海南四洋100%股权,间接控股中冷科技布局泛半导体领域
蓝宇股份:收到浙江证监局警示函,已完成相关事项整改
科达制造:拟购买广东特福国际控股51.55%股份,相关交易将于8月4日上交所审核
西部黄金:子公司停产整改顺延复产时间,暂不会对公司业绩产生较大不利影响
绿地控股:7月19日至7月25日新增诉讼508件,累计涉诉金额37.24亿元
ST际华(维权):收到上交所纪律处分决定书,公司及13名责任人被公开谴责
锦龙股份:股东杨志茂所持3000万股司法拍卖完成竞价,1800万股流拍
鸿博股份(维权):全资子公司涉强制执行案获法院裁定终结本次执行程序
亚信安全:孙公司亚信科技(中国)4个银行账户被冻结,合计金额151,172,303.17元
硕世生物:控股股东闰康生物遭合伙人起诉要求解散,或致实控人变更
恒兴新材:完成部分募集资金账户销户,对应监管协议终止
ST合纵(维权):北京一中院决定对公司启动预重整,指定清算组为临时管理人
高凌信息:重大资产重组涉及军工事项审查获国防科工局批复
*ST发展:控股子公司收到法院执行通知书,执行标的205243866.53元
农尚环境(维权):子公司就合同纠纷提起诉讼,涉案剩余未付价款52,834,240.00元
*ST步森:涉及民间借贷纠纷被起诉,涉案金额32,965,949元
天晟新材(维权):新增1个银行账户被冻结,冻结金额10.54万元

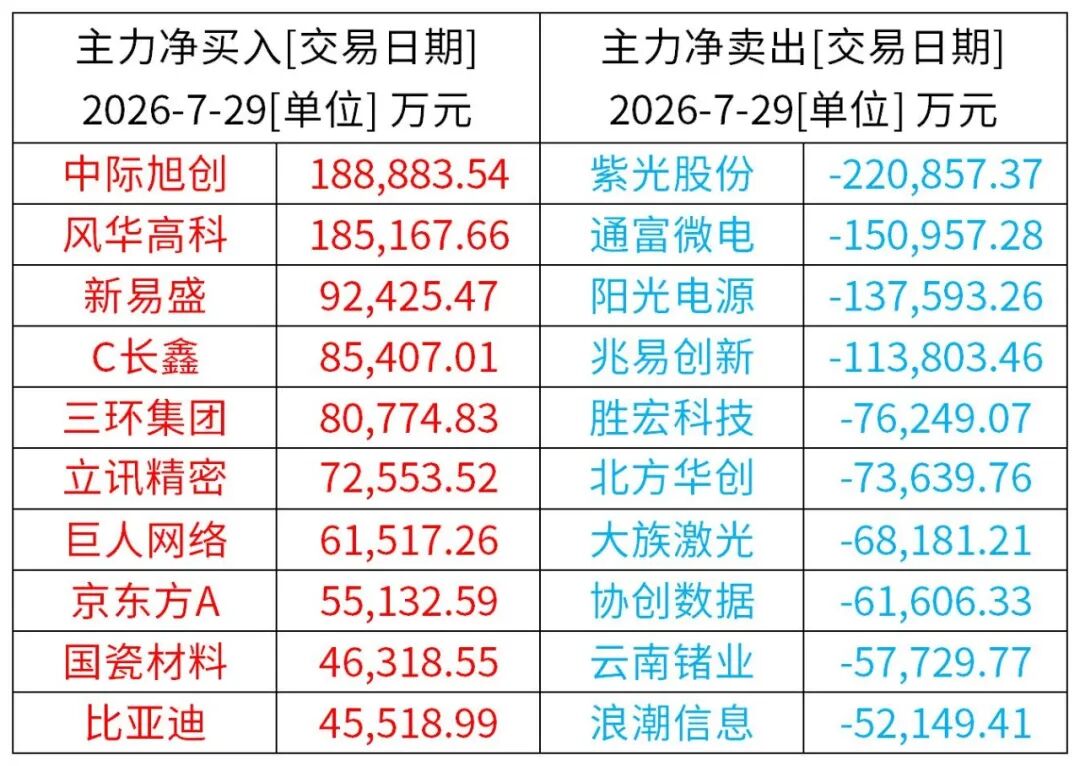
前一交易日主力资金动向
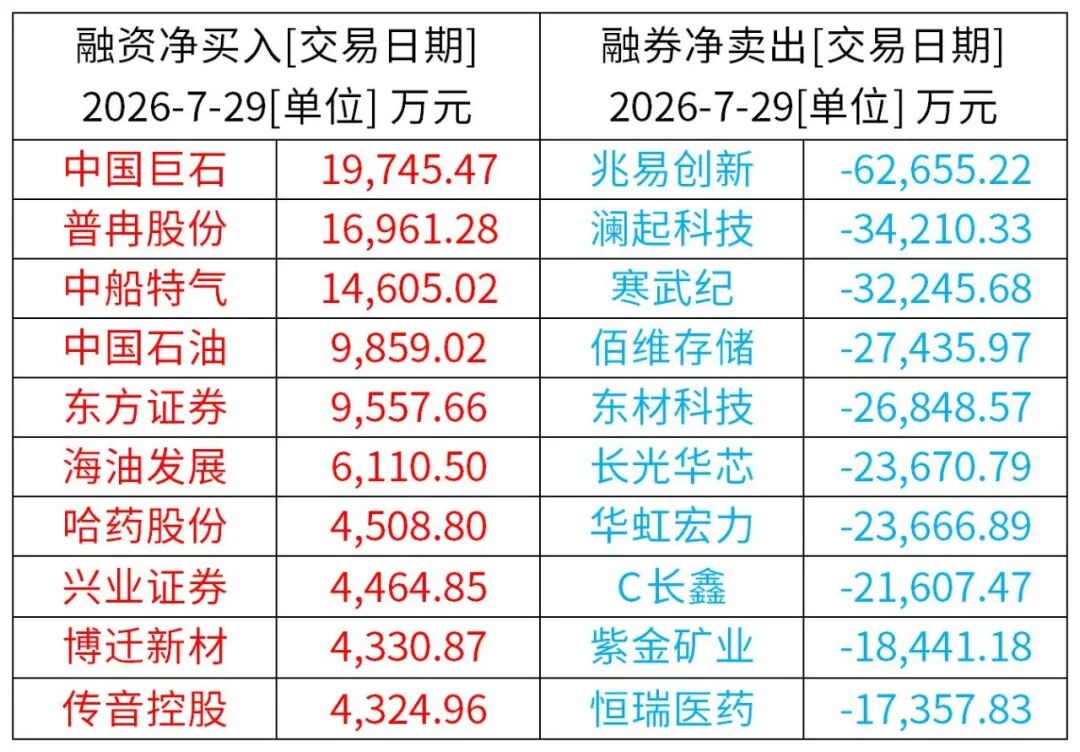
前一交易日融资融券前10个股
 (来源:Wind / Choice资讯 / 央视新闻客户端)
免责声明:本栏目刊载的信息仅为投资者教育的目的,不构成任何投资建议,投资者不应以该等信息取代其独立判断或仅根据该等信息作出决策。本栏目力求信息准确可靠,但对信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。投资有风险,入市需谨慎。
更多金融知识
欢迎进入国金证券第5小时投教基地查询,
或致电95310客服热线获取。
第5小时投教基地网址 www.95310.org
“阅读原文”,给我们做个点评吧!
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
顺阳网提示:文章来自网络,不代表本站观点。